
Daftar Isi
Tokohwanita.co.id, Bogor – VeeDana menjadi salah satu nama pinjaman online yang ramai diperbincangkan di media sosial pada 2026. Namun, ramainya pembahasan tidak otomatis membuat sebuah layanan pinjaman aman atau legal.
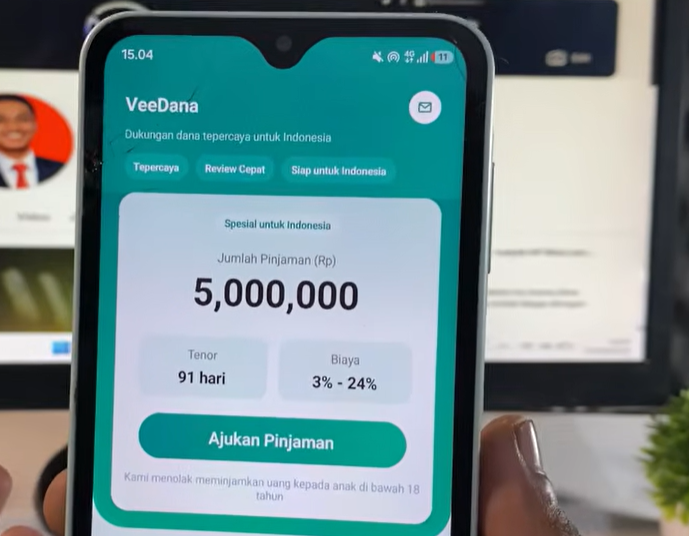
Nama VeeDana juga muncul dengan beberapa variasi penyebutan. Dalam materi yang beredar, aplikasi ini menawarkan limit pinjaman hingga Rp5 juta.
Tenornya disebut maksimal 91 hari. Bunga yang tercantum berada pada kisaran 3 persen hingga 24 persen.
VeeDana Viral di Media Sosial
Pembahasan VeeDana banyak muncul melalui Facebook. Penyebarannya dilakukan lewat tautan yang mengarahkan calon pengguna untuk mengunduh aplikasi.
Kondisi ini patut diperhatikan. Aplikasi pinjaman yang diperoleh dari tautan media sosial membutuhkan pemeriksaan ekstra sebelum digunakan.
Penelusuran pada Agustus 2026 juga menemukan laman bernama VeeDana. Laman tersebut mengaku sebagai layanan pendamping pengajuan dan bukan pemberi pinjaman secara langsung.
Ada pula kanal lain yang menggunakan nama VeeDana. Perbedaan informasi tersebut membuat identitas pihak yang sebenarnya memberikan pinjaman perlu dipastikan.
Apakah VeeDana Legal OJK?
Jawabannya perlu tegas. Berdasarkan penelusuran terhadap direktori penyelenggara pinjaman daring berizin OJK yang tersedia untuk 2026, nama VeeDana tidak ditemukan sebagai penyelenggara LPBBTI berizin.
Hal tersebut menjadi temuan utama dalam review ini. Jadi, VeeDana tidak bisa disebut sebagai pinjol legal OJK hanya karena aplikasinya dapat digunakan atau menawarkan pencairan.
Penelusuran pada direktori OJK per 2 April 2026 juga tidak menemukan nama VeeDana maupun SunnyFuture sebagai penyelenggara berizin.
Ini bagian yang jangan dilewatkan. Klaim tulisan “Terdaftar & Diawasi OJK” pada sebuah halaman internet juga belum cukup membuktikan legalitasnya.
Sebab, klaim tersebut harus bisa dicocokkan dengan nama badan hukum dan izin resmi regulator. Kalau identitasnya tidak bisa diverifikasi, calon peminjam sebaiknya tidak buru-buru percaya.
Aplikasi Tidak Ditemukan di Google Play
Masalah lain muncul dari jalur distribusinya. Materi review menyebut aplikasi diperoleh melalui tautan yang dibagikan di Facebook.
Penelusuran lain juga tidak menemukan VeeDana pada Google Play Store dengan identitas pengembang yang dapat diverifikasi. Aplikasi yang beredar melalui kanal pihak ketiga bahkan dikaitkan dengan nama pengembang SunnyFuture.
Kondisi ini tentu bikin waswas. Apalagi aplikasi pinjaman biasanya meminta data yang cukup sensitif.
Data tersebut dapat mencakup identitas pribadi. Ada pula informasi rekening, nomor telepon, hingga dokumen KTP.
Karena itu, jangan menganggap file APK dari tautan media sosial sama dengan aplikasi resmi. Pengguna sulit memastikan apakah file tersebut benar-benar berasal dari pengelola yang sah.
Uji Pengajuan Menggunakan Data Fiktif
Dalam materi yang menjadi bahan review, penguji mengaku menggunakan data fiktif. Nama, tanggal lahir, email, hingga informasi lainnya disebut tidak menggunakan data asli.
Langkah tersebut dilakukan karena sumber aplikasi dianggap belum jelas. Penguji juga menyatakan khawatir terhadap kemungkinan penyalahgunaan data.
Pada tahap awal, pengguna diminta mengisi informasi pribadi. Kolomnya mencakup nama, jenis kelamin, nomor WhatsApp, email, serta informasi lain.
Berikutnya muncul permintaan informasi pekerjaan dan kontak. Setelah itu, pengguna diminta mengisi rekening bank.
VeeDana dalam pengujian tersebut tidak menyediakan pilihan pencairan melalui DANA. Opsi seperti Shopee atau dompet digital lainnya juga disebut tidak tersedia.
Tahap berikutnya justru meminta dokumen KTP. Pengguna diminta mengunggah foto bagian depan KTP serta foto sambil memegang dokumen tersebut.
Limit Rp400 Ribu Muncul
Hal yang cukup mengejutkan terjadi setelah proses tersebut. Sistem disebut memberikan limit Rp400 ribu meski data yang digunakan penguji bersifat fiktif.
Penguji bahkan menyebut dokumen KTP yang digunakan bukan KTP asli. Ia mengaku memakai kertas kosong sebagai pengganti dokumen tersebut.
Namun, limit tetap muncul. Temuan itu tidak boleh dianggap sebagai bukti bahwa proses pengajuan resmi atau aman.
Limit yang muncul di aplikasi juga belum sama dengan pencairan nyata. Apalagi legalitas pengelolanya masih menjadi persoalan.
Dalam contoh pengajuan, limit Rp400 ribu tidak seluruhnya diterima. Dana yang disebut akan diterima hanya Rp200 ribu.
Sementara itu, sekitar Rp200 ribu tercatat sebagai potongan biaya atau bunga. Angka tersebut tentu perlu dihitung dengan cermat sebelum seseorang mengambil keputusan.
Rincian Pembayaran Perlu Diperhatikan
Skema pembayaran dalam contoh tersebut terbagi menjadi empat periode. Cicilan pertama tercatat Rp240 ribu.
Jatuh temponya juga cukup dekat. Jarak dari tanggal pinjaman menuju pembayaran pertama disebut sekitar tujuh hari.
Periode kedua, ketiga, dan keempat memiliki nominal yang cenderung lebih kecil. Namun, calon peminjam tetap perlu menghitung total kewajiban sampai lunas.
Jangan cuma melihat angka limit. Yang lebih penting adalah berapa uang bersih yang masuk dan berapa total uang yang harus dikembalikan.
Apakah VeeDana Benar-Benar Mencairkan?
Klaim mengenai pencairan memang beredar di media sosial. Dalam materi review, terdapat informasi bahwa sejumlah pengguna mengaku mendapatkan pencairan.
Namun, pengalaman pencairan tidak otomatis membuktikan legalitas. Pinjaman bisa saja cair, tetapi status penyelenggaranya tetap harus diperiksa.
Penelusuran terbaru juga menemukan laman VeeDana yang mengklaim menyediakan pendampingan pengajuan. Laman itu justru menyatakan VeeDana bukan pihak yang memberikan pinjaman secara langsung.
Di sisi lain, terdapat halaman berbeda yang mencantumkan klaim pengawasan OJK. Akan tetapi, nama badan hukum dan nomor izin yang dapat diverifikasi tidak terlihat jelas pada halaman tersebut.
Di sinilah calon pengguna perlu berhenti sejenak. Jangan sampai tulisan “diawasi OJK” langsung dianggap sebagai sertifikat legalitas.
Cek Sistem Pinjol Sebelum Ajukan
Ada beberapa pemeriksaan sederhana yang bisa dilakukan sebelum memasukkan data pribadi. Jangan langsung mengunduh APK hanya karena melihat promosi di Facebook.
- Cek nama perusahaan pengelola di direktori resmi OJK.
- Cocokkan nama aplikasi dengan nama sistem elektronik yang tercantum.
- Periksa apakah aplikasi tersedia melalui kanal resmi.
- Lihat identitas badan hukum dan alamat pengelolanya.
- Hitung dana bersih yang diterima dibanding total tagihan.
- Hindari memasukkan KTP sebelum legalitas pengelola jelas.
- Jangan berikan OTP atau kata sandi kepada pihak yang tidak terverifikasi.
OJK sendiri mengimbau masyarakat menggunakan penyelenggara LPBBTI yang sudah berizin. Masyarakat juga dapat mengonfirmasi penawaran jasa keuangan melalui Kontak OJK 157.
Kesimpulan Review VeeDana
Dari sisi legalitas, VeeDana belum bisa disebut sebagai pinjol legal OJK berdasarkan direktori resmi yang ditelusuri untuk 2026. Nama VeeDana tidak ditemukan sebagai penyelenggara LPBBTI berizin dalam data yang menjadi rujukan pemeriksaan ini.
Dari sisi keamanan, kondisinya juga perlu mendapat perhatian serius. Penyebaran melalui tautan media sosial, APK pihak ketiga, serta permintaan data KTP membuat pengguna sebaiknya tidak gegabah.
Soal pencairan, adanya cerita pengguna menerima uang bukan bukti legalitas. Apalagi pengujian dalam materi tersebut menghasilkan limit meski menggunakan data yang disebut fiktif.
Jadi, kalau pertanyaannya “VeeDana aman dan legal atau tidak?”, jawabannya adalah jangan menganggapnya aman atau legal sebelum identitas pengelola dan izinnya bisa diverifikasi langsung. Kagak cukup cuma melihat limit besar atau testimoni cair.
Calon peminjam sebaiknya memilih penyelenggara yang namanya jelas tercantum dalam daftar OJK. Data KTP, rekening, dan informasi pribadi juga sebaiknya jangan diberikan kepada layanan yang statusnya masih meragukan.
Perlu dicatat, status dan daftar penyelenggara dapat berubah. Karena itu, pengecekan paling akhir tetap sebaiknya dilakukan langsung melalui kanal resmi OJK sebelum mengajukan pinjaman.